
Hrdinkou dnešního auditu je Fixína (jméno jsem změnil na Fixínu, za chvíli poznáte proč). Je jí 41 let, je rozvedená a se svým ex-manželem vychovává dva syny, kteří studují na základní škole. Pracuje jako team leaderka v IT a i přesto, že nemá žádné spotřebitelské dluhy a drží si solidní železnou rezervu, její rodinný rozpočet balancuje na hraně. Nicméně, nedávno ji po finanční stránce potkalo něco pozitivního, co jí může velmi pomoct.
Obsah článku
ToggleVýchozí situace: Skvělé uspořádání rodiny po rozvodu
Fixína bydlí v menším zrekonstruovaném bytě 2+1, na který má hypotéku. K tomu splácí bezúročnou půjčku rodině (pomoc s pořízením bytu), jezdí starším autem a snaží se z jednoho příjmu utáhnout chod domácnosti.
Se svým ex-manželem mají dva syny, kteří chodí na základní školu. Vychází spolu velmi dobře, což je super a mají zajímavý systém péče o děti:
“Náklady na bydlení, jídlo a podobné společné výdaje nese každý sám, ale všechny vyloženě osobní potřeby dětí (oblečení, léky, kosmetika, školní potřeby, školní obědy, kroužky, tábory, sportovní vybavení) hradíme ze společného účtu, ke kterému máme oba kartu. Přispíváme na něj oba každý měsíc, přitom částky se odvíjí z mírně navýšené spotřeby v minulém roce a poměr příspěvku odráží poměr našich čistých příjmů za minulý rok (přepočet probíhá obvykle v březnu po daních). Letos přispívám asi čtvrtinu peněz…”
Já osobně jsem z tohoto přístupu velmi mile překvapen. A popravdě, nikdy jsem neslyšel, že by někdo takto fungoval. Jakmile jde o rozvody, tak se většinou lidé hádají o děti (ty si je vem, ne ty si je vem…), majetek a všechno ostatní, jen aby tomu druhému co nejvíce znepříjemnili život.
Toto fungování tedy rozhodně není standardní, ale učitě je to super vzor pro ostatní!
První dojmy: Psychika pod tlakem s trochou štěstí
Takto vypadá Fixínina F.A.R. šablona na první pohled bez dalších detailů:
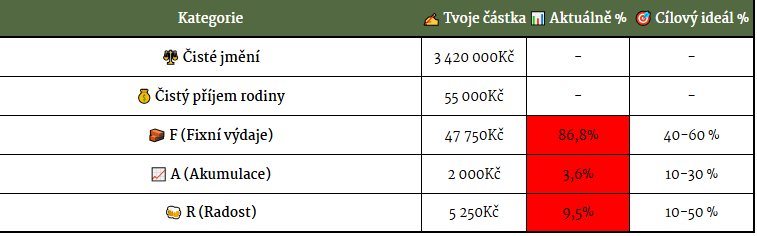
Ani jednu z položek F.A.R. (fixní výdaje, akumulace a radost) nemá Fixína v ideálních rozmezích. Má velmi vysoké fixní výdaje a tím pádem nízkou akumulaci i radost. Dále uvidíme, proč tomu tak je a co (jestli vůbec něco) se s tím dá dělat.
Když jsem si Fixíny případ poprvé četl, úplně to ve mně rezonovalo. Ukazuje to, jak i člověk s relativně slušným příjmem může reálně žít v permanentním stresu od výplaty k výplatě, pokud má vysoké fixní výdaje.
Nicméně, i když to na první pohled to nevypadá úplně růžově, tak má Fixína vlastně tak trochu štěstí. Což je naprosto v pořádku, každý ho v životě občas potřebujeme. Myslím si to ze dvou důvodů:
- Její nestandardní nastavení fungování s exmanželem, o kterém jsem psal výše.
- Nedávno ji bratr vyplatil z dědictví a Fixína tak najednou obdržela 1,5 milionu Kč. Což už je obstojná částka, která samozřejmě může pomoct redukovat podstatnou část finančního stresu. Na druhou stranu, tato částka není zas tak vysoká a stačí jedna dvě chyby a je po dědictví (viděl jsem to osobně, s velmi podobnou částkou, už dvakrát).
Bez těchto dvou faktorů by její situace byla o mnoho složitější. Ale neřešme coby, kdyby. Karty jsou nějak rozdané a pojďme se podívat na čísla a zbytek příběhu.
F.A.R. šablona je součástí starter packu pro Klid ve vatě. Stáhněte si ji zcela zdarma i s ostatními materiály – manifestem, mapou a checklistem. V případě zájmu mi ji zašlete vyplněnou zpět včetně důležitých informací o vaší situaci a připravím podobný finanční audit i vám.
Starter Pack Klidu ve vatě
Stáhněte si Starter Pack Klidu ve vatě. Získáte 4 materiály, které vám pomohou dát si své osobní finance do pořádku.
Čisté jmění: 3 420 000 Kč
Čisté jmění je poměrně slušných 3,4 milionu Kč.
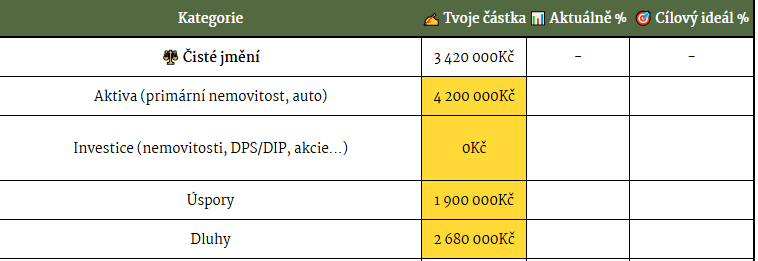
Fixíny čisté jmění se skládá z hodnoty bytu a auta (cca 4,2 milionu Kč), rezerv na spořicích účtech (400 tisíc Kč) a dědictví v hodnotě 1,5 milionu Kč. Díky dědictví má tedy v současné době velmi vysoké úspory. Ale i bez dědictví by měla úspory v hodnotě 400 tisíc Kč, což mi v její situaci přijde naprosto adekvátní. Dlouhodobou železnou rezervu má tedy naplněnou.
Pokud byste si chtěli přečíst více o tom, jak přistupovat k železné rezervě, zkuste můj článek: Železná rezerva rodiny: Proč vám stačí 3 platy a kam peníze uložit?
Proti tomu stojí zůstatek hypotéky (dohromady cca 2,68 milionu).
Je extrémně důležité, že Fixína nemá spotřebitelské dluhy. Jediné, co ji tíží z hlediska dluhů, je hypotéka a splácení rodině, která jí pomohla s akontací. K tomu se dostaneme později.
Z hlediska čistého jmění se na první pohled zdá, že je Fixínina situace poměrně v pořádku. Na další pohled tam ovšem něco chybí – investice. Fixína v současné době totiž nemá vůbec žádné investice. Což v 41 letech není úplně ideální. Na druhou stranu, ještě ani zdaleka není pozdě a i díky dědictví a příznivé situaci s ex-manželem se s tím určitě dá ještě něco dělat.
Výchozí situace to tedy není špatná, jde jen o to trochu změnit uvažování a chování.
Čisté příjmy: 55 000 Kč
Příjmy má Fixína velmi jednoduché. Jejím jediným příjmem je mzda z práce na hlavní pracovní poměr.
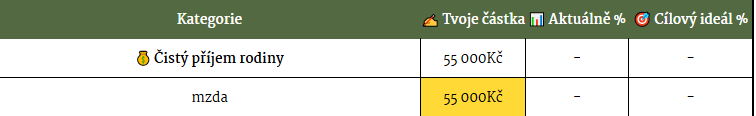
Fixína pracuje jako team leaderka v segmentu IT. Vydělává 55 000 Kč čistého měsíčně. Což je z pohledu výdělků v ČR už poměrně slušně nadprůměrná mzda. Nicméně, i tak zde vidím první větší ale.
V rámci mého konceptu osobních financí Klid ve vatě v jednom bodě doporučuji se zaměřit na maximalizaci příjmů ze své hlavní činnosti. Ať už je to zaměstnání nebo podnikání. Protože šetřit se dá (většinou) jen velmi omezeně. Ale potenciál výdělku je teoreticky neomezený. Příjem je vaše hlavní zbraň proti finančnímu stresu a pro budování bohatství. Tak ji používejte.
Ve skutečnosti pak samozřejmě také dříve nebo později narazí člověk na strop, ale nejprve je potřeba zjistit, kde ten strop vlastně je. Upřímně si řekněte: jsem už na svém potenciálu? Co musím udělat proto, abych ve své hlavní kariéře začal vydělávat více? Vyplatí se mi to ještě? O kolik více ještě můžu vydělávat?
A Fixína podle mě svůj potenciál výdělku rozhodně zatím nenaplňuje. Nepracuje sice v úplně klasické IT firmě, takže ty vysoké výdělky v IT na celorepublikovém průměru 100 tisíc Kč hrubého měsíčně jsou pro ni hůře dosažitelné.
To ale neznamená, že neexistují žádné cesty, jak si může příjem navýšit. V její situaci stačí relativně menší nárůst 10-15 tisíc Kč, aby to udělalo naprosto zásadní pozitivní změnu v jejím rozpočtu.
F-You money
Zde je potřeba si uvědomit jednu věc. Fixína má skvělou vyjednávací pozici. 400 tisíc železnou rezervu a k tomu 1,5 milionu z dědictví. Víte, co to je? To jsou ukázkové F-You money. Neboli peníze, které vám dovolují sebevědomě vyjednávat, protože víte, že se máte o co opřít a nemusíte se ničeho bát, když vám to náhodou nevyjde. Až už jde o změnu zaměstnání nebo vyjednání vyšší odměny u stávajícího zaměstnavatele.
Děti, které navíc polovinu času žijí u táty, už má relativně velké, s ex-manželem dobré vztahy, zafixovaný hlavní náklad (hypotéku), mnoho pracovních zkušeností a je (alespoň dle statistik) ve věku, kdy lidé v celé své kariéře obecně vydělávají nejvíc.
Jestli někdy nastal čas na pokus o navýšení hlavního příjmu, tak je to teď!
Fixína si už uvědomuje, že ještě není na svém potenciálu, ale je ve své práci spokojená a do změny se jí moc nechce:
“…mám tady super team, práce mě baví, mám vlastní kancelář v centru, neomezený homeoffice bez tlaku na nějaký extra výkon (nikdy jsem ještě neměla ani nemocenskou, ani OČR) a 6 týdnů dovolené, a byť bych asi jinde dostala víc peněz (možná i výrazně víc), v horizontu několika příštích let změnu neplánuji.”
Já bych Fixínu takto “nehonil” za maximalizací příjmu, protože je evidentně ve své práci spokojená. Nicméně, jak uvidíme dále, má obrovské fixní výdaje, které ji musí dusit. A podle mě stojí zato se minimálně porozhlédnout po trhu. Poslat pár CV, zajít na pár pohovorů. Kdo ví, třeba něco klapne a třeba se pak pochlapí současný zaměstnavatel a přidá 10-15 tisíc, což by ve Fixínině případě úplně stačilo.
Její současnou vysokou hotovost bych tedy použil přesně k tomuto účelu: jako F-You money pro získání vyššího příjmu. A až pak přemýšlel, co dále.
Side hustle
Side hustle, neboli příjem z vedlejší činnosti, je další možnost, kterou Fixína může zkusit. Nicméně, vytvoření nějakého vedlejšího příjmu je podle mě až další krok ve chvíli, kdy už nemůžete navyšovat svůj primární příjem.
Takový side hustle by měl být něco, co člověka rozvíjí a baví. Tudíž ne doplňovat zboží v Kauflandu nebo obracet hambáče v mekáči. Pár příkladů, jak o tom můžete uvažovat:
- Umíte jazyk? Zkuste ho doučovat.
- Baví vás uklízet? Nabídněte své služby jiným domácnostem.
- Jste zručný a kreativní? Něco vyrábějte, udělejte si webovou prezentaci a prodávejte své výrobky.
- Máte vystudovaný nějaký obor, který jste nakonec nedělali? Zkuste se k němu vrátit.
To jsou jen příklady. Ale obecně je ideální vzít nějakou svoji zálibu nebo dovednost a pokusit se ji monetizovat. A úplně ideálně by to mělo být něco jiného než vaše hlavní práce.
Side hustle je tedy další možnost pro Fixínu, pokud by opravdu, ale opravdu, nechtěla nejprve zapracovat na zvýšení příjmu ze své hlavní práce, což mi přijde jako důležitější a přirozenější cesta.
Má na side hustle vůbec čas?
Prostor by na side-hustle myslím mít měla. Má sice dva malé syny, ale ti tráví polovinu času se svým tátou. Zde se tedy otevírá časové okno pro vybudování nějakého vedlejšího příjmu.
Na dodatečnou otázku ohledně případné vedlejší činnosti mi sdělila, že např. umí anglicky a věnuje se pár sportům. Právě doučování angličtiny mi přijde jako velmi vhodný kandidát na vedlejší příjem. Splňuje to plno parametrů – je to něco jiného než její hlavní obor, umí to, může to dělat z domova, může pracovat kolik hodin měsíčně chce a za jakou sazbu chce (resp. co jí dovolí trh).
A prý už dokonce o doučování AJ uvažovala, ale že je velký introvert a nebyla by v tom komfortní. Naprosto chápu, ale minimálně by stálo za to si to vyzkoušet. Není nutné začít učit hned 100 hodin měsíčně. Na začátek stačí vyzkoušet 1-2 pokusné králíky. Klidně z rodiny nebo z kruhu přátel.
Kdyby si účtovala 400 Kč na hodinu, tak se za měsíc dostane na těch 10 tisíc za pouhých 25 odučených hodin za měsíc. Rozhodně bych se nad tím pořádně zamyslel a vyzkoušel to.
Je důležité z té komfortní zóny prostě vystoupit. To se lépe říká, než dělá. Ale mně osobně už se to párkrát povedlo a je to naprosto skvělý pocit. Jako konkrétní příklad mohu uvést např. vystupování na konferencích na stage před stovkami lidí v rámci mé hlavní práce. Jsem také spíše introvert, takže jsem si nemyslel, že něco takového zvládnu. Ale našel jsem motivaci, hecnul se, strach překonal a teď je to běžnou součástí náplně mé práce.
Fixní výdaje: 47 750 Kč (86,8 %)
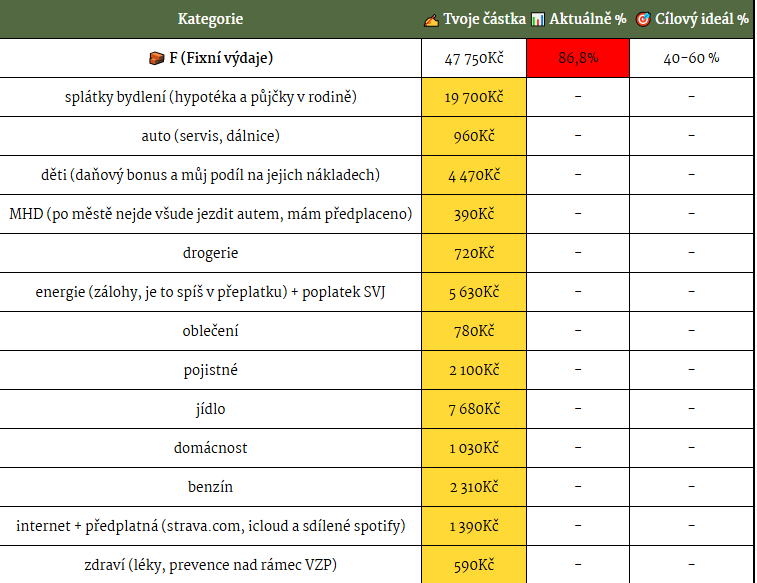
Tady je hlavní kámen úrazu celého tohoto případu. Fixní výdaje by domácnost měla držet někde v pásmu 40-60 %. Fixína má ale obrovské fixní výdaje. 87 % je jednoduše strašně moc. Už ta mnou navrhovaná horní hranice 60 % může leckterý rodinný rozpočet značně potrápit. Ale skoro 90 % je dlouhodobě těžko udržitelné. A Fixína si to uvědomuje:
“Mám obří fixní náklady, ale už nevím, co bych ponížila…”
Při čtení FAR šablony mi v hlavě okamžitě naskočilo jedno video od youtubera Barry’s Economics (Why The Rich Think The Poor Are Lazy). Barry v něm skvěle vysvětluje, že když jsou lidé pod obrovským finančním tlakem, často dělají naprosto iracionální rozhodnutí. A není to proto, že by byli hloupí. Je to biologická reakce mozku na obrovský finanční stres.
A to je i jeden z důvodů, proč je pro chudé lidi tak těžké se z chudoby vymanit. Fixína objektivně chudá není. Je ale pod velkým finančním tlakem každý měsíc a relativně velké dědictví může tyto mechanismy spustit a člověk pak udělá nějakou zásadní a nevratnou chybu.
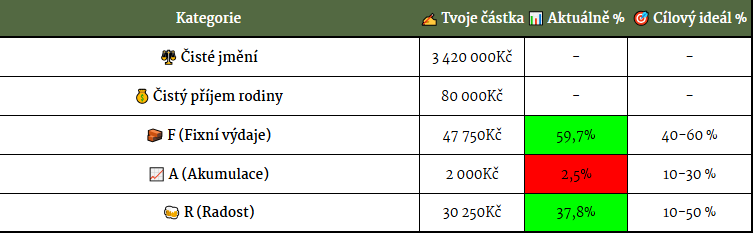
V předchozí kapitole jsem navrhoval, že Fixína by se měla hlavně zamyslet nad zvýšením svého příjmu, protože potenciál má ještě veliký. Abychom to dali do čísel. Pokud by se Fixíně podařilo příjem navýšit o 10 tisíc Kč čistého měsíčně, její fixní výdaje by se okamžitě snížily (bez jakýchkoliv jiných změn) na 74 %. Není to ideální, ale jdeme správným směrem.
Navýšení o 15 tisíc Kč by vedlo ke snížení fixních výdajů na 68 %. Aby se jí podařilo dosáhnout horní hranice toho rozmezí, tedy 60%, musela by navýšit svůj příjem o cca 25 tisíc na 80 tisíc Kč měsíčně.
Je to už poměrně slušný skok, ale v jejím případě to rozhodně možné je. 10-15 tisíc navýšení v hlavní práci + nějaký side hustle za 10 tisíc měsíčně a jsme tam. A hned se jí bude lépe dýchat. Aniž by musela škrtit výdaje.
Stejná F.A.R. šablona s příjmy na úrovni 80 000 Kč už vypadá o poznání veseleji.
Kde snížit fixní výdaje?
Když se dívám na rozpad fixních nákladů, objektivně tam toho není mnoho, co by se dalo jednoduše snížit nebo co by byla nějaká vyložená zbytečnost. Tady názorně vidíme, proč je lepší uvažovat spíše v intencích zvyšování příjmů, než šetření. Šetřit prostě jde jen do nějaké míry a je to hlavně restriktivní přístup, který nijak nepomáhá životnímu štěstí.
Pokud tedy opravdu nejste ten případ, co rozhazuje bambiliony za úplné nesmysly. A Fixína ten případ určitě není. Její fixní náklady jsou vesměs rozumné.
Snížením fixních výdajů tedy podle mě cesta nepovede. Možná by Fixína mohla ušetřit maximálně nižších pár tisíc, ale žádný zásadní zvrat se tu moc udělat nedá.
Jedině snad snížit výdaje na bydlení?
Co takhle větší byt?
Ještě ale, než se dostaneme k úspoře za bydlení, Fixína uvažovala, že by vzala dědictví, prodala současný byt a koupila byt větší, aby se jim se syny žilo pohodlněji. Dovolím si zde trochu delší citaci:
“Po pořízení většího bytu za 5.6-5.8M by mi nezbylo vůbec nic. Za současný byt bych dostala (po odečtení zbývající hypotéky) cca 1.4M, plus dědictví 1.5M je 2.9M z vlastních peněz, plus hypotéka (předschváleno mám 4M za 5.09%) 2.7-2.9M na 30 let, představuje splátku měsíčně cca 14.5-16k. Nyní je splátka hypotéky 14k, plus navíc splácím rodině 5.7k měsíčně za půjčky, které mi poskytli, abych si vůbec mohla současnou hypotéku vzít (po rozvodu mi zbyla železná a provozní rezerva a limitované úspory; z těchto úspor jsem loni zaplatila RK pěkných 235k, náklady na stěhování a úpravy nového bytu, a navíc jsem si musela koupit auto, které jsem dříve nepotřebovala, ale teď se bez něj neobejdu). Tzn. navýšení měsíčních nákladů by bylo 2k měsíčně, což je hraničně únosné.”
Chci, aby to bylo naprosto zřetelné. Jakékoliv navyšování měsíčních nákladů pro Fixínu teď není únosné. Ani o stovku. Natož o několik tisíc a ještě k tomu na to použít celé dědictví.
Pokud by do toho Fixína šla, její už tak napjatý rozpočet by se definitivně udusil. Byla by to učebnicová dědická past – vezmete milion a půl a proměníte ho ve vyšší měsíční výdaje. Tudy ne. Dědictví tu není od toho, aby vás zabetonovalo, ale aby vám ulevilo. Jsem moc rád, že od tohoto nápadu sama nakonec upouští.
Pamatujete výše, kde jsem zmiňoval iracionální chování lidí pod finančním tlakem? Toto by byla chyba přesně takového ražení.
No a co předčasně splatit hypotéku?
Pojďme nyní na ty úspory. Pořízení většího bytu si Fixína nakonec naštěstí rozmyslela, ale přišla ještě s jedním nápadem:
“Pak jsem ale přišla na ještě (snad) lepší nápad – smířit se na nějakou dobu s tímto bydlením (není to pro nás nesnesitelné) a většinu z těch 1.5M poslat jako mimořádnou splátku hypotéky tak, abych ji doplatila současně s jednou z půjček v rodině, k srpnu 2037 (pak budu dál splácet 2k měsíčně do roku 2055 – tahle část je ale půjčená bezúročně, takže mi dlouhé splácení nevadí, naopak).”
Dále k tomu přiložila výpočet, jak by jí to vycházelo pak na důchod před splacením a po splacení hypotéky.
Pokud by Fixína mermomocí opravdu nechtěla řešit zvýšení příjmu (což by byla za mě obrovská škoda), tak toto je možná a legitimní cesta, jak si snížit výdaje. Ale určitě to za mě není cesta ideální. Čistě matematicky, splátka hypo není to, co by Fixínu samo osobě dusilo. Těch necelých 20 tisíc včetně půjček od rodiny je relativně v mezích.
Předčasné splacení hypotéky obecně většinou není ekonomicky výhodné, protože splatíte půjčku na zhodnocující se aktivum s relativně nízkou úrokovou sazbou penězi, které by někde jinde mohly vynášet výrazně více a k tomu být i likvidní.
Splátka hypotéky je navíc v čase plus minus fixní, ale roste hodnota nemovitosti a příjmu. Což v průběhu času splátku hypotéky vůči příjmu relativně snižuje.
Mohu dát svůj vlastní příklad. Když jsme si brali hypo na dům v roce 2021, tak splátka byla cca 21 tisíc a naše příjmy třeba 50-60 tisíc. Po pěti letech přišla refixace a splátka se zvedla na skoro 27 tisíc, což už může štípnout.
Jenže, za těch 5 let se mi podařilo zásadním způsobem navýšit příjmy na 100 tisíc+ a ona, byť navýšená, splátka, tak nepředstavuje žádný problém pro naše rodinné finance. Nemám proto potřebu ji předčasně splácet. Spíše se soustředím na další budování příjmu a majetku.
Kdy přistoupit k předčasnému splacení hypotéky
Předčasné splácení hypo ale může mít v určitých případech smysl. Vidím pro to dva dobré důvody:
- Pokud např. po refixaci splátka hodně vyskočí a začne brát velkou část příjmů, které už není kam zvyšovat. A zároveň máte dost peněz bokem. V tu chvíli začnou převažovat výhody a klidně alespoň část splaťte. Třeba v tom mém příkladu. Kdyby se mi nepovedlo takto navýšit příjmy, přišla refixace a zároveň bych něco zdědil podobně jako Fixína? V tom případě by mohlo dávat smysl si pomocí extra splátky pomoct snížením hypotéky.
- Pokud máte všechno ostatní vyřešené a nastavené = investujete podstatnou část příjmu, jste na cestě za svými cíli, užíváte si život a stejně vám přebývají peníze. No tak si klidně splaťte hypotéku čistě pro dobrý pocit.
Ve Fixínině případu je ale důležitější nejprve se pokusit navýšit příjem a začít pořádně investovat. Předčasné splacení hypo může přijít kdykoliv později. V jejím případě bych se tedy soustředil na ten příklad č.2.
Je splátka hypotéky investice nebo fixní výdaj?
Poznámka pod čarou. Fixína mi k tabulce poslala trefnou poznámku:
„Vypadá to líp, když se náklady na hypotéku přehodí do Akumulace 🙂 – proč to tam vlastně není?“
Je to skvělá myšlenka a mnoho lidí takto opravdu uvažuje. Ale, za mě je vlastní bydlení na pomezí mezi aktivy a pasivy. Protože se dá sice očekávat růst jeho hodnoty a po splacení dluhu vám zůstane majetek o zajímavé hodnotě. Ale, zároveň vám v průběhu života sežere další miliony na různých rekonstrukcích, opravách, pojištěních, neboli tzv. phantom costs. A rozhodně k tomu nepřidá žádné další cash flow.
Z těchto důvodů splátka hypotéky na vlastní bydlení ve F.A.R. šabloně do akumulace nepatří. Je to prostě měsíční výdaj, který zkrátka musí odejít. Někde bydlet musíte. A tu hodnotu z něj dostanete až při prodeji nemovitosti. Do té doby je lepší o tom uvažovat jako o to čistém fixním výdaji.
Doporučuji k tomuto tématu přečíst můj, sice už starší, ale stále aktuální, článek: Náš dům, náš hrad, aneb vlastnické vs. nájemní bydlení.
Akumulace: 2 000 Kč (3,6 %)
Stejně jako příjem má Fixína položku akumulace velmi jednoduchou.
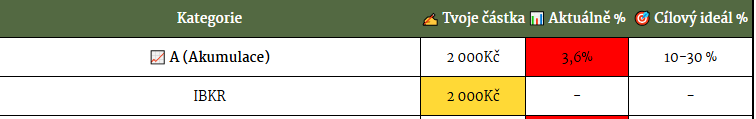
V celkových investicích v čistém jmění zatím svítí 0 a v akumulaci 2 tisíce Kč, které se Fixína odhodlává začít odkládat. Nemusíme se v tom více hrabat. Není to ideální výchozí pozice, ale rozhodně není nic ztraceno.
Fixína je úplná začátečnice, což je velmi podstatné. A sama si to uvědomuje:
“Vystudovala jsem společenské vědy, o ekonomii nebo investování nevím nic.”
V jejím věku je už nejvyšší čas s investováním začít. Znovu připomenu, že díky svým F-You money z dědictví má super výchozí pozici. A to se týká nejen vyjednávání o vyšším příjmu, ale i investic.
Kde začít investovat?
Bývalý manžel jí poradil brokera Interactive Brokers (IBKR), kde si i Fixína už otevřela účet, který zatím zeje prázdnotou. IBKR je obecně sice super, možná dokonce nejlepší broker na trhu, ale pro 41letou začátečnici, která tomu nerozumí, je to absolutní overkill. Složité prostředí plné grafů je jeden z důvodů, proč investovat ještě vůbec nezačala.
Fixína podle mě potřebuje potřebuje naprostou automatizaci, kde nastaví trvalý příkaz a aplikace vše odpracuje za ni. A ideálně českou, kde se v případě potřeby může obrátit na nějakou českou podporu. Aby nemusela dělat rozhodnutí typu, které ETF, nebo dokonce akcii, koupí.
Pro tyto případy jsou ideální robo-advisoři jako je Portu nebo Fondee. Nemusí řešit příkazy, tickery, ceny instrumentů apod. Jen si nastaví pravidelný příkaz a o víc se nestará. Zároveň je to velmi levná varianta ve srovnání s klasickými podílovými fondy u nějaké banky.
Kolik investovat?
Ve Fixínině případu se díky dědictví nabízí otázka. Měla by investovat postupně (DCA) nebo spíše lump-sum (všechno najednou)? Z hlediska matematiky a vyšších dlouhodobých výnosů je většinou výhodnější investovat lump-sum. Ale pojďme do čisté matematiky a statistiky přidat trochu toho selského rozumu.
Představme si, že Fixína nyní vezme svých 1,5 milionu z dědictví a šoupne je někam na finanční trhy. Chvíli to bude fajn, portfolio jí vzroste o 10 % a Fixína bude mít radost, že vydělala 150 tisíc Kč. Jenže, pak se sentiment otočí a trh spadne o 30 %. Rázem bude Fixína v minusu více než 300 tisíc Kč.
Což pro ni jako nezkušenou investorku bude psychicky strašně náročné. V lepším případě začne panikařit a kousat si nehty. V horším všechno vybere, na investování se vyprdne a přijde o stovky tisíc. Neberu ani argument ve stylu toho, že se na to připraví a počítá s tím. Na to se podle mě připravit nedá. Když totiž nezkušený investor vidí, jak reálně přichází o statisíce, tak to s jeho psychikou zamává, ať chce nebo ne.
DCA for the win
Proto je za mě pro Fixínu mnohem lepší varianta investovat DCA (Dollar-Cost Averaging), tedy průběžně. Postupně ukrajovat z dědictví třeba 10-20 tisíc Kč měsíčně a posílat je pravidelně každý měsíc na investiční účet. Tím si pomalu a v klidu zvykne na volatilitu. Navýšit investice může vždycky, až se v tom zorientuje a zvykne si na to jako běžnou součást svého života.
DCA se může navíc bude hezky doplňovat s úsilím při řešení vyššího příjmu, aby se dostala na rozumné procento fixních výdajů. Ukrajování 10-20 tisíc Kč za měsíc jí její krásné F-You money nijak neohrozí. Narozdíl od lump-sum přístupu.
Takovou měsíční částku může investovat po celou dobu, než vyřeší navýšení příjmu a stabilizuje se jí rozpočet (klidně např. rok). Mezitím si na investování zvykne a pokud se bude cítit dobře, může částku postupně zvyšovat, aby co nejdříve zainvestovala celý milion a půl. Nebo alespoň většinu z něj.
Jaké portfolio by mohla mít na penzi?
F.I.R.E., neboli předčasný důchod formou výběru renty z portfolia, je pro Fixínu už těžko dosažitelný. Aby toho mohla dosáhnout, musela by svůj příjem zněkolikanásobit a investovat z něj více než polovinu. Pokud by se jí to povedlo, tak by to bylo samozřejmě skvělé. Pojďme se ale držet trochu při zemi a ukázat si realističtější odhad, jak by na tom mohla být v řádném důchodu.
Do toho půjde někdy v cca 67 letech. To se zrovna bude psát rok 2052. Její investiční horizont berme tedy 26 let. Zanedbejme nyní pro jednoduchost první rok investování, kdy bude odkládat těch 10-20 tisíc měsíčně, aby si na investování zvykla. Počítejme tedy s 25 lety.
Za rok by mohla jednorázově zainvestovat třeba 1 milion z dědictví. Zbytek si třeba nechá na upgrade auta nebo cokoliv jiného. A poté bude dále investovat 10 tisíc měsíčně (bude na to mít, protože se jí povede navýšit příjem). Roční nominální výnos uvažujme 8 % p.a.
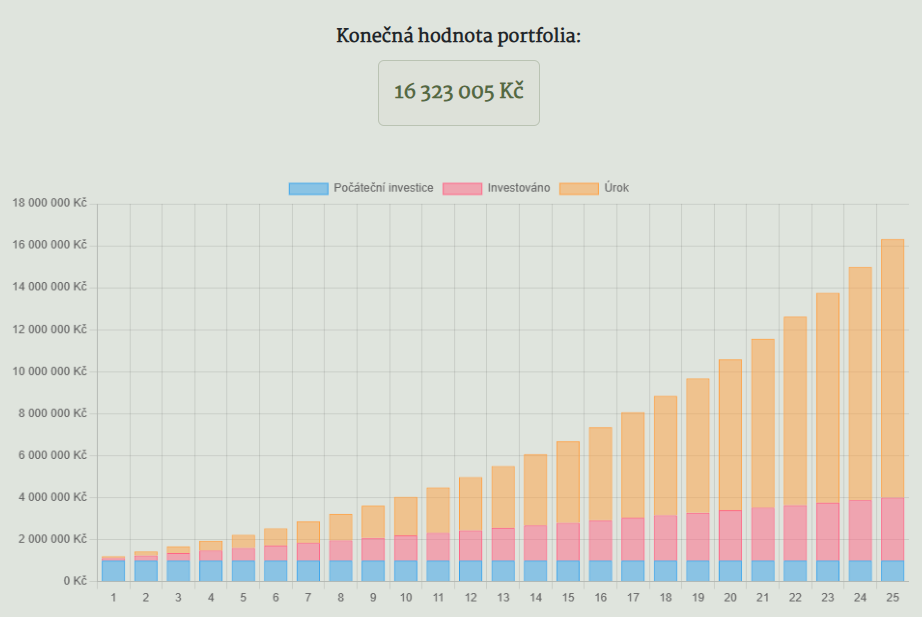
V takovém případě bude na důchod mít našetřeno 16,3 milionu Kč. Pomocí pravidla 4 % by pak v penzi mohla z portfolia vybírat 54 tisíc měsíčně a k tomu ještě pobírat klasický starobní důchod. A z toho už se rozhodně bude dát vyžít!
Sice do té doby inflace inflace zásadně zvýší ceny v ekonomice, ale Fixína už bude mít splacený byt a děti budou dospělé. Odpadnou jí tedy dva zásadní měsíční výdaje.
Chcete zjistit, kdy budete ve vatě vy? Vypočítejte si konečnou hodnotu svého portrfolia v mé Investiční kalkulačce.
DPS aneb „free money“ od zaměstnavatele
Fixína dále zmínila, že zaměstnavatel by jí mohl přispívat 424 Kč na doplňkové penzijní spoření, ale exmanžel ji od toho zrazoval kvůli poplatkům. Exmanžel má pravdu v tom, že podmínky DPS nejsou momentálně nic moc. A 424 Kč na první pohled vypadá, že nikoho nevytrhne.
Ale, příspěvek zaměstnavatele jsou v podstatě free money a je až kacířské toho nevyužít. Lepší mizerně úročená pětistovka než žádná. Proto by si měla Fixína rozhodně založit DPS, posílat tam ze svého naprosté minimum nutné pro získání příspěvku zaměstnavatele a započítání měsíční investice a peníze od firmy s klidem kasírovat.
Co taková blbá pětistovka může dlouhodobě udělat? Dejme opět 8% průměrné zhodnocení p.a. a horizont 30 let (to jí bude 71). Na konci může mít přes 700 tisíc Kč. Byla by opravdu škoda o toto přijít. Nic to nestojí. Jen si založit DPS a s HR vyřídit papíry.
A kdo ví, třeba se jednou zaměstnavatel pochlapí a příspěvek zvýší. Nebo Fixína změní zaměstnavatele, který bude nabízet vyšší příspěvek. Výsledný efekt se pak bude samozřejmě adekvátně násobit.
Radost: 5 250 Kč (9,5 %)
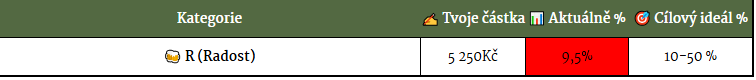
Kolonka „Radost“ (dárky, výlety, dovolené, sport) odpovídá Fixínině situaci. Zlí jazykové by mohli namítnout, že zde se přeci dá ušetřit. Když má vysoké fixní výdaje, tak proč dává vůbec něco za dárky a výlety? Na to já říkám: život se žije tady a teď.
Fixína se navíc netopí v dluzích, její situace není kritická. Její finanční napětí nepochází z toho, že by rozhazovala za hlouposti, ale z toho, že ji dusí provozní fix domácnosti a bydlení. Stačí trochu navýšit příjem a bude úplně v pohodě.
Zde absolutně nevidím problém. 5 tisíc Kč, neboli necelých 10 % mi přijde adekvátních. Mohu dodat snad jen to, aby se jí povedlo radost časem trochu zvednout.
Fotrův akční plán aneb jak dosáhnout Klidu ve vatě
Fixínin případ je poměrně přímočarý. Vidím v něm jeden hlavní problém – příliš vysoké fixní výdaje. Nehledal bych v tom žádné zásadní složitosti, nekomplikoval si život a udělal si jednoduchý plán složený z pár jasných kroků.
Tyto kroky by měly vést k jednomu hlavnímu cíli: snížit fixní výdaje na alespoň 60% příjmu a udělat si prostor na investování a zvýšení kolonky radost.
Neudělat nic unáhleného s dědictvím
První a nejdůležitější krok je neudělat nic unáhleného s dědictvím 1,5 milionu Kč. Toto jsou totiž peníze, které mají potenciál skvěle nastartovat zbytek života. Ale zároveň to není zas tolik, aby si člověk mohl dělat, co chce.
Ve Fixínině situaci bych určitě nekupoval větší byt a ani bych předčasně nesplácel ten současný. Využil bych tyto peníze jako tzv. F-You money. Tedy jako psychologickou oporu při snaze o zvýšení příjmu. A až potom bych přemýšlel, co s nimi dále.
Zvýšit příjem
Ve fixních výdajích jsem nenašel nic zásadního, co by jednoduše mohlo jejich velikost nějak podstatně snížit. Proto jako nejlepší cestu vidím zvýšení příjmu. Fixína vydělává 55 tisíc Kč čistého. Což je sice z pohledu celorepublikového průměru nadstandardní příjem, ale určitě není ani zdaleka na svém potenciálů.
První krok pro zvýšení příjmu by proto měl podle mě vést přes její hlavní pracovní poměr. A to buď vyjednáním vyššího výdělku u stávajícího zaměstnavatele nebo rovnou změnou zaměstnavatele. Cílem je dostat se o minimálně 10 tisíc Kč měsíčně čistého výše. Ideálně však až o 20-25 tisíc Kč, což by snížilo podíl fixních výdajů na těch cca 60 %.
Druhou možností je nějaký side-hustle. V jejím případě mi přijde jako vhodná možnost doučování angličtiny. Nicméně nad tímto bych se zamyslel až ve chvíli, kdy se Fixíně podaří navýšit příjem ze své hlavní práce.
Otevřít investiční účet
Fixína má v současné době, ve svých 41 letech, z různých důvodů nainvestováno přesně 0 Kč. Stále není pozdě, ale v jejím věku je už opravdu ten nejvyšší čas začít. Jelikož tomu nerozumí, tak by si neměla komplikovat investováním život a měla by zvolit něco jednoduchého a co nejvíce automatizovaného.
Za mě je pro ni nejlepší, když zvolí některou z robo-advisor platforem. Např. Portu nebo Fondee. Kam může relativně levně (ve srovnání třeba s podílovými fondy u bank) pravidelně posílat libovolně vysoké částky, jejichž zainvestování nemusí dále řešit. Platforma se o to už postará.
Momentálně má na popud svého ex-manžela již otevřený účet u IBKR. Což je sice skvělý broker, ale pro neznalého začátečníka zcela nevhodný. Česká robo-advisor platforma je v jejím případě mnohem lepší způsob, jak začít investovat.
Jako investiční strategii bych zvolil postupně ukrajovat z dědictví měsíčně 10-20 tisíc Kč. A to do té doby, než se jí podaří navýšit a stabilizovat příjem. Poté (klidně třeba po roce) bych se nebál přitlačit a zainvestovat většinu dědictví a začít postupně přidávat i pravidelnou částku z měsíčního příjmu.
Zřídit DPS
Fixíny zaměstnavatel nabízí příspěvek na DPS něco přes 400 Kč měsíčně. Není to mnoho, ale časem se to může nastřádat a byla by škoda o to přijít. DPS zatím otevřené nemá kvůli vysokým poplatkům.
Vysoké poplatky u DPS jsou sice pravda, ale to není důvod nepobírat příspěvek zaměstnavatele. Je to spíše důvod tam nedávat více, než je nutné. Rozhodně bych si na jejím místě tedy DPS založil, za sebe začal vkládat nutné minimum a nechal si tam posílat příspěvek zaměstnavatele.
Závěrem
Fixínina výchozí situace není nejlepší, ale rozhodně není nejhorší, ani ztracená. Jen teď hraje takovou spíše defenzivu a je na čase přepnout do ofenzivy.
Obrovské fixní výdaje jsou její zásadní finanční problém a je potřeba s nimi co nejdříve něco udělat. Nejlepším možným způsobem, jak toho dosáhnout, je podle mě zaměřit se na zvýšení primárního příjmu. Minimálně o 10 tisíc Kč měsíčně. Ideálně však až o 25 tisíc Kč.
Leckoho by to mohlo vylekat. Ale vím, že Fixína na to potenciál rozhodně má. Jen musí trochu vystoupit z komfortní zóny a jít si za tím.,
Když se jí to povede a k tomu začne postupně investovat, má zaděláno na skvělou a klidnou budoucnost. Včetně dostatečného investičního portfolia na penzi.
Epilog, aneb co se stalo po auditu: „Přináší mi to úlevu a pocit, že to dává smysl…“
Stejně jako u předchozích auditů, i tentokrát jsem poslal hotový text Fixíně k autorizaci. Kvůli maximální ochraně soukromí jsme společně ještě doladili některé detaily a odstranili specifické informace, podle kterých by mohla být identifikovatelná (což je u takto hloubkových rozborů naprosto pochopitelné a standardní).
Její zpětná vazba mě nesmírně potěšila a se souhlasem z ní vybírám to nejdůležitější. Tentokrát jsem se rozhodl k jejím postřehům přidat i své krátké komentáře, protože Fixína otevírá témata, která řeší spousta z nás.
Zvýšení příjmu
„Nejrozumnější další krok by opravdu byl odejít a dostat jinde víc peněz, souhlasím. Jenže je to srdcovka, a přiznávám, že mám i strach, že nebudu ve větším zápřahu zvládat pořádně péči o děti (…) a já si i chci užít volný čas s nimi, dokud o to ještě stojí. Dám si nějaký limit, do kdy se to tady buď sebere a přidají mi výrazně tak, aby mi peníze nějak rozumně vycházely, anebo se prostě budu muset zvednout.“
Fotr reaguje: Naprosto to chápu. Čas s dětmi je nenahraditelný a žádné peníze navíc vám ho nevrátí. Pokud by změna práce znamenala vyhoření a nulový čas na rodinu, nedává to momentálně smysl. Strategie „dát tomu deadline“ a mezitím vyjednávat o zvýšení platu u stávajícího zaměstnavatele, je skvělý, racionální kompromis.
Investování peněz z dědictví
„Každopádně jste mě překvapil s tím přímým investováním peněz z dědictví, to je lepší nápad než to brát přes hypotéku. Já prostě akorát nerada dlužím. Na to DPS se dohodnu s účetní, to problém není. A díky za výpočet, měla jsem za to, že to budou větší drobné.“
Fotr reaguje: Odpor k dluhům je lidsky přirozený. Čísla ale hovoří jasně – zbavovat se levné hypotéky penězi, které mohou jinde vydělávat násobně víc, je matematicky brzda. Inflace navíc ten dluh postupně požírá za vás. Jsem rád, že dává smysl nechat ty peníze pracovat.
A k tomu DPS. To je přesně kouzlo složeného úročení, které je pro náš mozek naprosto neintuitivní. I malá částka investovaná pravidelně a dlouhodobě může časem nabobtnat do obřích rozměrů.
Na které platformě investovat
„Že mi doporučujete něco jiného než IBKR, mě moc nepřekvapilo, vážně je to pro mě džungle a bude snazší, a tím pádem dostupnější a reálnější, začít jinde.“
Fotr reaguje: Než se trápit složitým rozhraním brokera a kvůli tomu investování odkládat, je milionkrát lepší zvolit blbuvzdornou platformu, nastavit trvalý příkaz a mít hotovo. Čas a klid na duši mají svou obrovskou cenu.
F.I.R.E. aneb vzhůru do papučí
„Jediná věc, co mi nějak nesedí, je ten FIRE / odchod do důchodu – úplný konec práce je upřímně řečeno něco, co mě totálně děsí a připomíná jedině blížící se smrt. Ale samozřejmě to se nijak nebije s tím, že je skvělé a velmi potřebné tu možnost mít. Ty peníze chci, a u toho smysluplně pracovat, dokud to půjde.“
Fotr reaguje: Tohle je velmi důležitý point! FIRE (Financial Independence, Retire Early) neznamená, že musíte ve 45 letech začít krmit holuby v parku. Pro spoustu lidí je mnohem lákavější ta část „FI“ (Finanční nezávislost). Jde o to mít za sebou takový kapitál, abyste pracovali proto, že chcete, a ne proto, že musíte. Cílem je svoboda volby.
Finální shrnutí
„Shrnula bych to tak, že jste mi usnadnil rozhodování, co teď s tím dál, a to způsobem, který mi přináší úlevu, a pocit, že to ještě může nakonec všechno dávat smysl. A za to opravdu děkuju.“
Fotr reaguje: A o tomhle to celé je. Mám obrovskou radost, že Fixíně tento rozbor pomohl a přinesl klid. Ukázat, že každá situace má racionální řešení a zbavit lidi stresu z rozhodovací paralýzy – to je přesně ten hlavní důvod, proč jsem se do těchto auditů pustil. Fixíno, ještě jednou moc děkuji za důvěru a odvahu jít s kůží na trh. Držím palce do všech dalších kroků!
Líbilo? Dejte Fotrovi kofeinový high-five!
Bavilo vás nakukovat do cizí peněženky? Pojďme se podívat do té vaší.
Přečíst si, jak jsou na tom ostatní, je fajn inspirace. Ale vaši vlastní hypotéku, skomírající úspory nebo hádky o peníze to nevyřeší. Chcete zjistit, jaké barvy svítí ve vašem rodinném rozpočtu a kde vám zbytečně utíkají tisíce?
Nechte si ode mě udělat stejný hloubkový audit na míru. Zcela zdarma a 100% anonymně.
Jak na to:
Stáhněte si materiály Klidu ve vatě, jehož součástí je prázdná F.A.R. šablona.
Nalijte si čistého vína a vyplňte do ní svá čísla.
Pošlete mi ji na e-mail info@fotrvevate.cz a připište k ní svůj příběh – co řešíte, co vás finančně pálí nebo jaké máte sny (čím více informací poskytnete, tím lépe).
Já si k tomu sednu, rozeberu váš rozpočet na šroubky a připravím vám akční plán, jak vaše finance narovnat. Kdo bude další odvážlivec?
Starter Pack Klidu ve vatě
Stáhněte si Starter Pack Klidu ve vatě. Získáte 4 materiály, které vám pomohou dát si své osobní finance do pořádku.